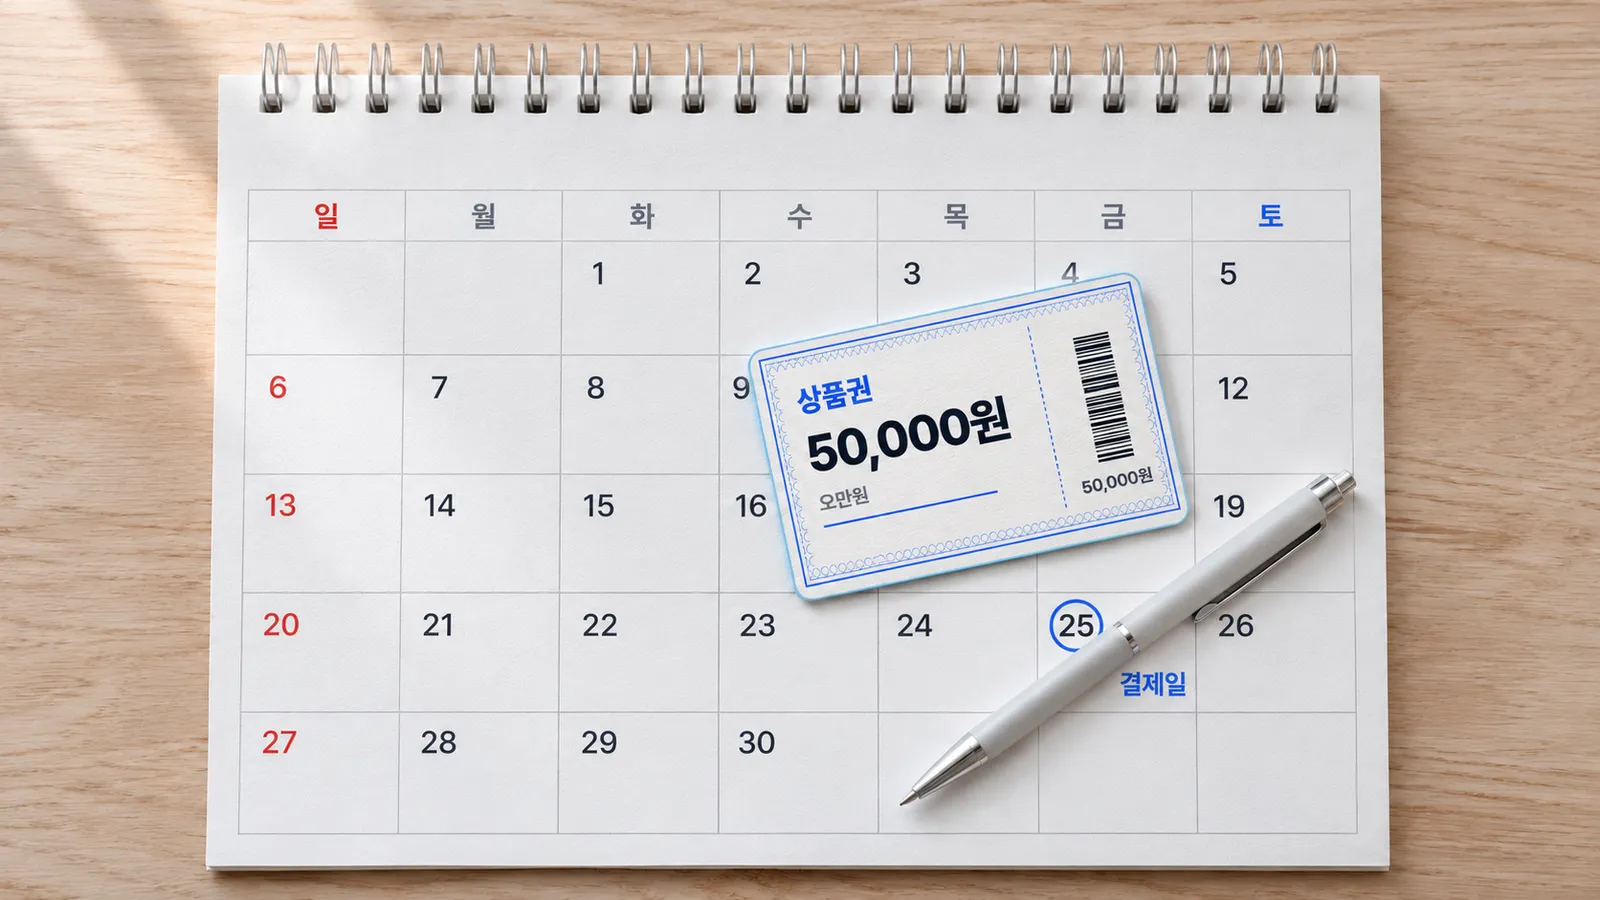
할부로 상품권을 사면 다음 달부터 바로 나가겠거니 생각하기 쉽습니다. 그런데 어떤 달에 산 할부는 다음 달에, 어떤 달에 산 할부는 그다음 달에 첫 청구가 오기도 합니다. 같은 6개월 할부라도 마지막 회차가 끝나는 달이 한 달씩 달라질 수 있습니다.
이 차이를 만드는 것은 카드의 결제일과 이용 기간입니다. 결제일은 매달 카드값을 내는 날이고, 이용 기간은 그 결제일에 청구할 거래를 모으는 기간입니다. 내가 결제한 날이 어느 이용 기간에 들어가느냐에 따라 첫 청구가 오는 달이 정해지는 것이 보통입니다.
이 글은 결제일과 이용 기간이 할부 일정에 어떻게 작용하는지 정리하고, 카드 앱에서 내 결제일과 이용 기간을 확인해 상환 일정표를 만드는 방법을 안내합니다. 구체적인 결제일과 이용 기간은 카드와 카드사마다 다르므로, 이 글의 날짜는 모두 설명을 위한 가정입니다.
결제일과 이용 기간은 무엇인가
결제일은 카드 대금이 계좌에서 빠져나가는 날입니다. 카드를 만들 때 회원이 고르는 경우가 많고, 나중에 바꿀 수 있는 경우도 있습니다.
이용 기간은 한 번의 결제일에 청구될 거래를 모으는 기간입니다. 결제일마다 이용 기간이 짝지어져 있고, 그 기간 안에 승인된 거래가 그 결제일에 청구됩니다. 할부 거래라면 첫 회차가 그 결제일에 청구되고, 그 뒤 회차는 매달 이어서 청구됩니다.
이용 기간이 결제일과 어떻게 짝지어지는지는 카드사와 결제일마다 다릅니다. 결제일을 바꾸면 이용 기간도 함께 바뀌는 경우가 많습니다. 그래서 다른 사람의 카드 기준을 그대로 내 카드에 적용하면 안 됩니다. 같은 카드사 카드라도 결제일을 다르게 골랐다면 이용 기간이 다를 수 있습니다.
결제한 날에 따라 첫 청구가 달라지는 예
설명을 위해 결제일이 매달 14일이고, 이용 기간이 전월 1일부터 말일까지라고 가정합니다. 이 가정에서는 3월 한 달 동안 승인된 거래가 4월 14일에 청구됩니다.
3월 5일에 상품권을 6개월 할부로 샀다면 3월 이용 기간에 들어가므로 첫 회차는 4월 14일에 청구되고, 마지막 회차는 9월 14일에 청구됩니다. 3월 31일에 샀어도 같습니다. 그런데 하루 늦은 4월 1일에 샀다면 4월 이용 기간에 들어가 첫 회차가 5월 14일에, 마지막 회차가 10월 14일에 청구됩니다.
하루 차이로 상환 일정 전체가 한 달 밀리는 셈입니다. 어느 쪽이 좋고 나쁜 것은 아닙니다. 다만 내 계획과 맞는지 결제 전에 알고 있어야 합니다. 예를 들어 다른 큰 지출이 있는 달과 할부 회차가 겹치지 않게 하려면 이 일정을 미리 봐야 합니다.
카드 앱에서 확인하는 곳
- 결제일을 확인합니다. 카드 앱의 “결제일 안내”, “결제 정보”, “카드 정보” 같은 메뉴에 표시되는 경우가 많습니다. 청구서 첫 장에도 적혀 있습니다.
- 이용 기간을 확인합니다. 결제일 안내 화면이나 청구서에 “이용 기간”, “산정 기간” 같은 이름으로 적혀 있는 경우가 많습니다.
- 청구 예정 금액을 봅니다. “결제 예정 금액”, “다음 달 청구 예정” 화면에서 이번 결제가 어느 결제일에 잡혔는지 확인합니다. 할부라면 이번 회차 금액이 보입니다.
- 할부 이용 내역에서 남은 회차를 봅니다. 결제 뒤에는 남은 회차와 회차별 금액이 표시되는 경우가 많습니다. 일정표와 대조합니다.
결제 직후에 무엇을 볼지는 구매 직후 카드 앱에서 승인 내역과 할부 상태를 확인하는 순서에 따로 정리돼 있습니다.
상환 일정표 만드는 법
결제일과 이용 기간을 확인했다면 결제 전에 간단한 일정표를 만듭니다. 칸은 회차, 청구 달, 예상 납부액, 그 달의 다른 큰 지출 네 가지면 충분합니다.
| 회차 | 청구 달 | 예상 납부액 | 그 달의 다른 지출 |
|---|---|---|---|
| 1회차 | 첫 결제일이 있는 달 | 계산기 결과의 1회차 | 보험료, 등록금 등 |
| 2회차 | 다음 달 | 계산기 결과의 2회차 | |
| 마지막 회차 | 첫 달부터 개월 수만큼 뒤 | 계산기 결과의 마지막 회차 |
예상 납부액은 계산기에 금액, 개월, 카드 앱의 수수료율을 넣어 회차별 표를 받은 뒤 옮겨 적으면 됩니다. 다른 지출 칸은 내 가계부나 달력을 보고 채웁니다. 큰 지출과 겹치는 달이 보이면 개월 수나 구입 시점을 다시 생각할 수 있습니다.
결제일을 바꾸면 생기는 일
결제일을 바꿀 수 있는 카드도 있습니다. 결제일을 바꾸면 이용 기간도 바뀌기 때문에, 바꾸는 달에는 청구가 평소보다 짧은 기간이나 긴 기간을 모아 나올 수 있습니다. 할부 회차가 남아 있다면 그 달 청구액이 예상과 달라 보일 수 있습니다.
할부 중에 결제일을 바꿀 생각이라면, 변경 화면에 표시되는 안내와 변경 뒤 첫 청구 예정 금액을 먼저 확인하세요. 안내가 분명하지 않다면 1:1 문의로 남은 할부 회차가 어떻게 청구되는지 물어 기록을 남겨 두는 편이 좋습니다.
청구서가 일정표와 다를 때
첫 청구서를 받았는데 할부 회차가 보이지 않는다면, 결제가 다음 이용 기간으로 넘어갔을 가능성이 있습니다. 결제 예정 금액 화면에서 다음 달 청구 예정에 잡혀 있는지 확인하세요. 잡혀 있다면 일정표의 청구 달을 한 달씩 뒤로 옮기면 됩니다.
회차 금액이 일정표와 다르다면 몇 백 원 정도는 카드사의 일할 계산이나 반올림 차이일 수 있습니다. 그보다 크게 다르다면 수수료율이나 무이자 적용 여부가 안내와 다른지 할부 상세 화면에서 확인합니다. 일정표와 청구서를 나란히 놓고 어느 칸이 다른지 짚어 두면, 카드사나 판매처에 물을 때 질문이 한 문장으로 줄어듭니다.
자주 묻는 질문
결제한 날 다음 달에 바로 청구되지 않는 이유가 뭔가요
결제한 날이 어느 이용 기간에 들어갔는지에 따라 첫 청구 달이 정해지기 때문입니다. 이용 기간이 끝나기 직전에 샀다면 다음 달에, 끝난 직후에 샀다면 그다음 달에 첫 청구가 오는 식입니다. 카드 앱의 결제 예정 금액 화면에서 확인할 수 있습니다.
승인일과 매입일 중 무엇을 기준으로 이용 기간에 넣나요
카드사마다 기준이 다를 수 있습니다. 이용 기간 마감 직전에 결제했다면 매입 시점 때문에 다음 이용 기간으로 넘어가는 경우도 있을 수 있습니다. 승인과 매입의 차이는 승인·매입·취소, 상품권 구입을 취소하면 돈은 언제 돌아오나에 정리돼 있습니다.
일정표는 언제까지 보관하나요
마지막 회차가 청구될 때까지입니다. 매달 청구서가 오면 일정표의 예상 납부액과 대조하고 체크 표시를 해 두세요. 구매 기록과 함께 두면 문제가 생겼을 때 찾기 쉽습니다. 기록 정리법은 처음부터 끝까지, 상품권 할부 구입 절차 6단계에서도 다룹니다.
할부 일정은 결제하는 순간 정해지지만, 그 일정을 결제 전에 미리 볼 수 있습니다. 결제일과 이용 기간 두 가지를 카드 앱에서 확인하고, 회차별 청구 달을 한 장의 표로 적어 두세요. 그 표가 있으면 매달 청구서를 받았을 때 무엇이 맞고 무엇이 다른지 바로 알 수 있습니다.