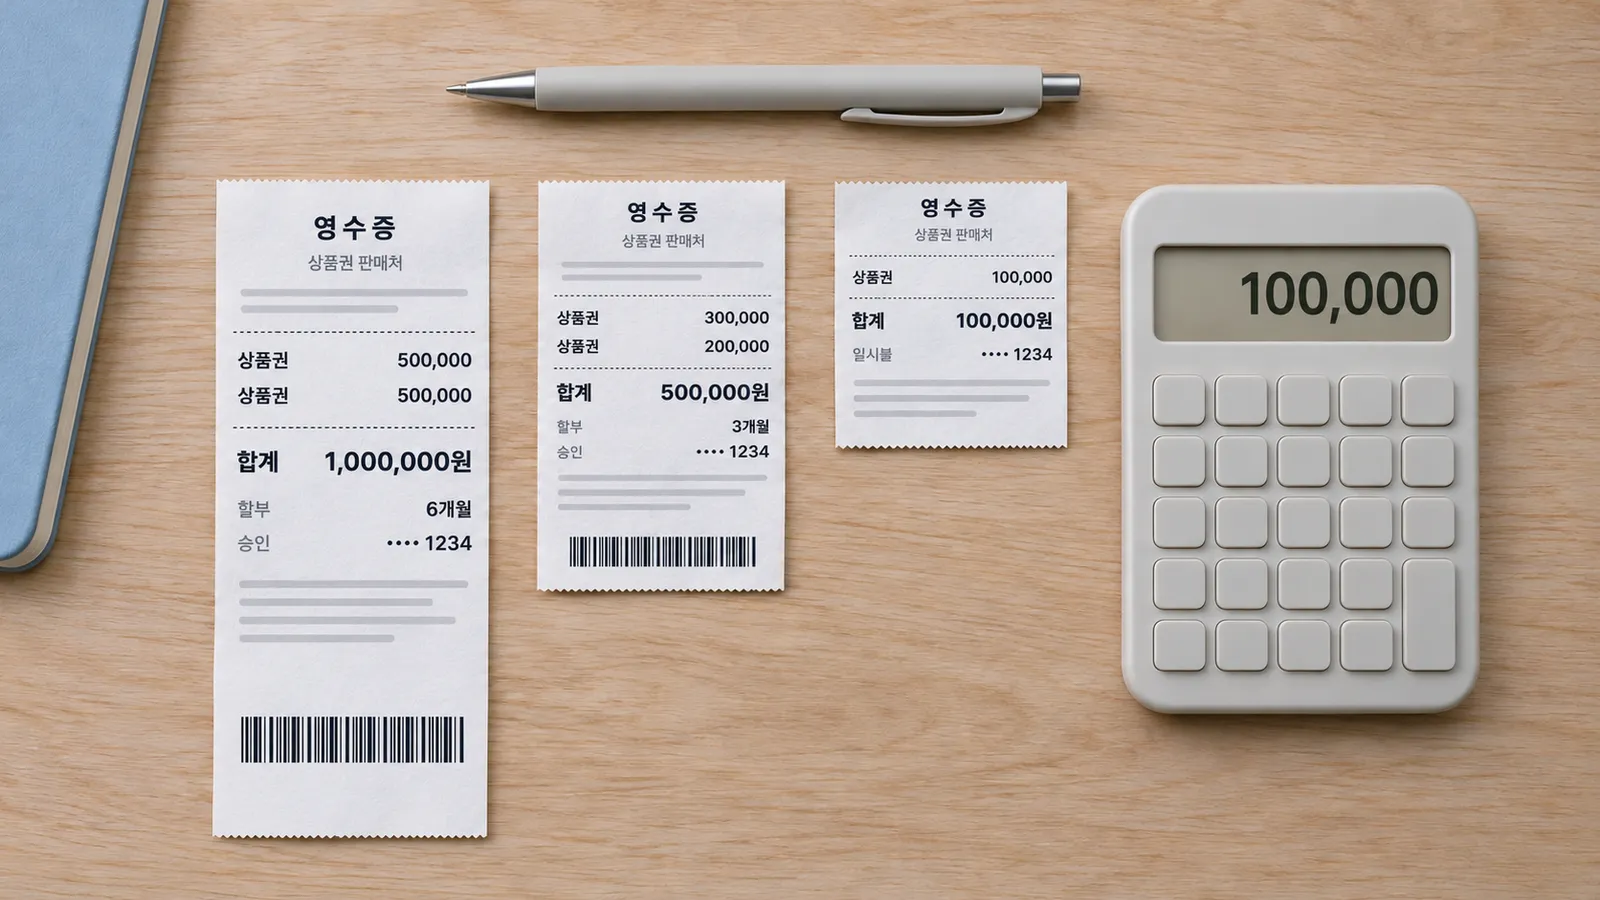
“무이자 할부 가능”이라는 안내를 보고 결제했는데 청구서에 수수료가 붙어 있는 경우가 있습니다. 대부분은 상품권이 행사 대상에서 빠져 있었거나, 부분무이자를 무이자로 읽은 경우입니다. 이 글은 세 가지 할부 방식의 차이를 예시 숫자로 풀고, 상품권 결제에서 특히 조심할 점을 정리합니다.
1. 세 방식을 한 표로
| 방식 | 수수료를 내는 사람 | 수수료가 붙는 회차 | 월 납부액 |
|---|---|---|---|
| 무이자 할부 | 판매처 또는 카드사가 부담 | 없음 | 원금 ÷ 개월 |
| 부분무이자 할부 | 일부 회차만 고객 부담 | 앞쪽 몇 회차만 | 앞쪽 회차만 원금 + 수수료 |
| 일반 할부 | 고객 부담 | 전 회차 | 원금 분할액 + 잔여 원금에 대한 수수료 |
표의 “수수료율”은 이 글에 적지 않습니다. 카드사와 상품마다 다르고 수시로 바뀌기 때문에, 카드 앱의 할부 안내나 상품설명서에 적힌 현재 수수료율을 보는 것이 맞습니다.
표를 읽을 때 기억할 것은 하나입니다. 세 방식 모두 원금은 똑같이 나눠 냅니다. 달라지는 것은 그 위에 수수료가 붙느냐, 붙는다면 어느 회차에 붙느냐뿐입니다. 그래서 비교는 항상 “총 수수료”와 “회차별 납부액” 두 숫자로 하면 됩니다.
2. 예시 숫자로 보는 차이
숫자가 있어야 감이 옵니다. 아래는 설명을 위한 가정이며, 실제 수수료율은 카드사 안내를 따릅니다.
가정: 60만원을 6개월 할부로, 연 수수료율 12%(예시)로 산다고 합시다.
- 무이자 할부. 매달 10만원씩 6번, 총 60만원. 수수료 0원.
- 일반 할부. 원금은 매달 10만원씩 같고, 수수료는 남은 원금에 월 1%(연 12% ÷ 12)가 붙습니다. 첫 달 수수료 6,000원, 둘째 달 5,000원으로 줄어 마지막 달 1,000원. 총 수수료 21,000원, 총 납부액 621,000원.
- 부분무이자 할부(예: 6개월 중 앞 2회차 고객 부담). 첫 두 달은 일반 할부처럼 수수료가 붙고 나머지 네 달은 원금만 냅니다. 이 예시에서는 수수료 11,000원. “부분”이 어느 회차인지에 따라 금액이 달라지니 행사 안내의 회차 표기를 그대로 읽어야 합니다.
왜 수수료가 매달 줄어드나
일반 할부의 수수료는 남아 있는 원금에 붙습니다. 원금을 갚을수록 남은 원금이 줄고, 수수료도 따라 줄어듭니다. 그래서 첫 달 납부액이 가장 크고 마지막 달이 가장 작습니다. 아래 계산기는 이 방식으로 회차별 금액을 보여 줍니다.
3. 상품권 결제에서 특히 볼 것
무이자 행사의 제외 문구
카드사와 판매처의 무이자 행사 안내에는 대개 작은 글씨로 제외 업종이 적혀 있습니다. 상품권, 선불카드, 충전형 결제수단은 제외되는 경우가 많습니다. “무이자 할부 가능”이라는 큰 글씨보다 “상품권 제외”라는 작은 글씨가 내 결제에 적용됩니다. 결제 전에 행사 안내 전문을 열어 제외 항목을 확인하세요.
판매처가 “무이자”라고 안내했더라도, 실제 적용 여부는 결제창의 할부 선택 단계에서 표시됩니다. 거기에 수수료 안내가 뜨면 무이자가 아닙니다. 그 화면에서 멈추고 다시 확인하는 것이 가장 싸게 끝내는 길입니다.
결제창에서 볼 것은 세 가지입니다. 선택한 개월 옆에 무이자 표시가 붙어 있는지, 수수료나 수수료율 안내 문구가 따로 뜨는지, 부분무이자라면 고객 부담 회차가 함께 표시되는지입니다. 세 가지가 판매처 안내와 다르면 결제 버튼을 누르지 말고 화면을 캡처해 둔 뒤 판매처에 다시 묻습니다. 캡처는 나중에 청구서가 예상과 다를 때 근거가 됩니다.
4. 부분무이자는 “어느 회차”가 핵심입니다
부분무이자는 고객이 수수료를 내는 회차가 앞쪽이냐 뒤쪽이냐에 따라 부담이 크게 달라집니다. 일반 할부의 수수료는 앞 회차일수록 크기 때문입니다. 위와 같은 가정(60만원, 6개월, 연 12% 예시)으로 회차 표기에 따른 차이를 보면 다음과 같습니다.
| 행사 안내의 표기(가정) | 고객이 내는 회차 | 총 수수료 |
|---|---|---|
| 1·2회차 고객 부담 | 1회차, 2회차 | 11,000원 |
| 1·2·3회차 고객 부담 | 1회차부터 3회차 | 15,000원 |
| 5·6회차 고객 부담 | 5회차, 6회차 | 3,000원 |
| 수수료 전액 면제 | 없음 | 0원 |
| 일반 할부 | 전 회차 | 21,000원 |
같은 “2개 회차 부담”이라도 앞 두 회차와 뒤 두 회차는 금액 차이가 납니다. 행사 안내에 회차가 숫자로 적혀 있지 않고 “일부 회차 고객 부담”처럼만 적혀 있다면, 결제 전에 판매처나 카드사에 정확한 회차를 물어보세요. 누가 실제로 이득을 보는지는 매거진 글 부분무이자는 누가 이득인가에서 더 자세히 다룹니다.
표에서 보듯 부분무이자의 실제 부담은 일반 할부와 무이자 사이 어디든 될 수 있습니다. “부분무이자”라는 이름만으로는 비용을 알 수 없고, 회차 표기를 숫자로 확인해야 비교가 됩니다.
5. 행사 안내문 읽는 순서
무이자 행사 안내는 길고 글씨가 작습니다. 아래 순서로 읽으면 놓치는 것이 줄어듭니다.
- 제외 대상부터 읽습니다. 상품권, 선불카드, 충전형 결제수단이 제외 목록에 있는지 먼저 찾습니다. 있다면 나머지는 읽을 필요가 없습니다.
- 행사 기간을 봅니다. 결제하려는 날짜가 기간 안인지 확인합니다. 기간이 끝난 안내문이 그대로 걸려 있는 경우도 있습니다.
- 개월 수와 회차 표기를 봅니다. 몇 개월에 무이자가 적용되는지, 부분무이자라면 고객 부담 회차가 어디인지 적어 둡니다.
- 금액 조건을 봅니다. 최소 결제 금액 같은 조건이 붙어 있는지 확인합니다.
- 결제창 표시와 대조합니다. 안내문을 읽은 뒤에도 최종 확인은 결제창의 할부 선택 단계입니다.
6. 용어 사전
- 할부 수수료율. 연 단위 퍼센트로 표시되는 할부 비용. 월 수수료는 보통 연 수수료율을 12로 나눈 값을 남은 원금에 곱해 계산합니다.
- 무이자 할부. 고객이 내는 수수료가 0인 할부. 비용은 판매처나 카드사가 부담합니다.
- 부분무이자 할부. 특정 회차의 수수료만 고객이 부담하는 할부. 행사 안내에 “2·3회차 고객 부담”처럼 표기됩니다.
- 결제 후 분할납부. 일시불로 결제한 뒤 카드 앱에서 할부로 바꾸는 서비스. 적용 가능 여부와 수수료는 카드사 기준이며, 상품권 결제는 대상이 아닐 수 있습니다.
- 할부 가능 금액. 카드 앱 한도 화면에 표시되는, 지금 할부로 결제할 수 있는 최대 금액.
7. 개월 수를 정할 때 보는 것
같은 수수료율이라도 개월 수에 따라 총 수수료가 달라집니다. 위 예시(60만원, 연 12% 가정)로 보면 3개월은 총 수수료 12,000원, 6개월은 21,000원, 12개월은 39,000원입니다. 개월이 길수록 월 납부액은 줄지만 총 수수료는 늘어납니다.
- 월 납부액이 부담되지 않는 선에서 가장 짧게. 총 수수료를 줄이는 가장 확실한 방법입니다.
- 무이자 행사가 적용되면 길게 해도 비용은 같다. 단, 상품권이 행사 대상인지 먼저 확인합니다.
- 중간에 다 갚을 생각이면 선결제 조건을 본다. 카드사마다 남은 할부금을 먼저 갚을 때의 수수료 처리 방식이 다릅니다. 카드 앱의 할부 안내에서 확인하세요.
수수료율이 달라지면 결과가 어떻게 바뀌는지는 매거진 글 수수료율에 따라 월 얼마? 계산기로 보는 세 가지 경우에서 같은 방식으로 비교합니다. 내 숫자로 바로 보고 싶다면 할부 계산기에 금액, 개월, 수수료율을 넣으세요.
짧은 일반 할부와 긴 부분무이자를 비교할 때
두 선택지가 함께 있을 때는 총 수수료와 첫 달 납부액을 나란히 놓고 봅니다. 같은 가정(60만원, 연 12% 예시)에서 3개월 일반 할부는 총 수수료 12,000원이고 첫 달 납부액은 206,000원입니다. 6개월 부분무이자(1·2회차 고객 부담)는 총 수수료 11,000원이고 첫 달 납부액은 106,000원입니다. 이 가정에서는 부분무이자 쪽이 총 수수료도 조금 적고 매달 부담도 가볍습니다.
다만 이 비교는 부분무이자가 상품권 결제에 실제로 적용된다는 전제에서만 맞습니다. 적용되지 않으면 6개월 일반 할부가 되어 총 수수료는 21,000원으로 늘어납니다. 그래서 비교보다 먼저 할 일은 결제창에서 부분무이자 표시가 뜨는지 확인하는 것입니다.
고르는 기준 세 가지
매달 낼 수 있는 금액의 상한을 먼저 정합니다. 그 상한 안에서 총 수수료가 가장 적은 방식과 개월을 고릅니다. 마지막으로 그 방식이 상품권 결제에 실제로 적용되는지 결제창에서 확인합니다. 세 번째에서 막히면 첫 번째로 돌아가 다시 고릅니다.
8. 결정 전에 할 일
행사 안내의 제외 문구를 확인하고, 카드 앱에서 현재 수수료율을 찾은 다음, 아래 계산기에 금액·개월·수수료율을 넣어 보세요. 총 수수료가 생각보다 크면 개월 수를 줄이거나 금액을 나누는 편이 낫습니다. 숫자를 알고 결제하면 청구서를 보고 놀랄 일이 없습니다.
금액을 나누기로 했다면 이번 달 상품권류 누적액도 함께 봅니다. 할부 방식과 상관없이 월 100만원 기준은 똑같이 적용되기 때문입니다. 세는 방법은 월 100만원 한도, 정확히 무엇을 세나에 있습니다.
9. 결제 전 30초 요약
세 가지만 기억하면 됩니다. 첫째, 행사 안내에서 “상품권 제외” 문구를 찾는다. 둘째, 카드 앱에서 지금 적용되는 수수료율을 본다. 셋째, 계산기로 총 수수료를 확인하고 개월 수를 정한다. 이 순서를 지키면 무이자인 줄 알았다가 수수료가 붙는 일, 부분무이자를 무이자로 읽는 일, 개월 수를 길게 잡아 총 수수료가 커지는 일을 모두 피할 수 있습니다.
자주 묻는 질문
청구서의 수수료가 계산기와 다릅니다.
카드사는 일할 계산이나 반올림 방식이 다를 수 있어 몇 백 원 차이는 날 수 있습니다. 차이가 크다면 적용된 수수료율이 다르거나 무이자가 적용되지 않은 경우입니다. 카드 앱의 할부 내역에서 적용 수수료율을 확인하고 카드사에 문의하세요.
판매처가 수수료를 대신 내 준다고 합니다.
판매처 부담 무이자는 카드사와 판매처 사이의 약정입니다. 결제창의 할부 선택 단계에 “무이자”로 표시되어야 실제로 적용된 것입니다. 구두 약속은 결제창 표시로 확인하세요.
할부 수수료는 이자와 같은 말인가요?
카드사는 할부 거래의 비용을 “할부 수수료”라고 부릅니다. 계산 방식은 남은 원금에 연 수수료율을 월 단위로 나누어 곱하는 것이어서 대출 이자와 구조가 비슷하지만, 법적 성격과 안내 방식은 다릅니다. 이 사이트는 카드사 용어를 따라 “수수료”로 적습니다.
일시불로 결제하고 나중에 할부로 바꾸면 되지 않나요?
결제 후 분할납부는 카드사 서비스여서 적용 대상과 수수료가 카드사 기준을 따릅니다. 상품권 결제는 대상에서 빠질 수 있으니, 바꿀 생각이라면 결제 전에 카드 앱 안내나 1:1 문의로 먼저 확인하세요. 확인 없이 일시불로 결제하면 그대로 한 번에 청구될 수 있습니다.
무이자인지 결제 후에 확인할 방법이 있나요?
카드 앱의 할부 이용 내역이나 승인 상세 화면에 적용된 수수료율이나 무이자 여부가 표시되는 것이 보통입니다. 표시가 예상과 다르면 결제 직후 판매처와 카드사에 바로 문의하세요. 시간이 지날수록 되돌리기 어려워질 수 있습니다.